
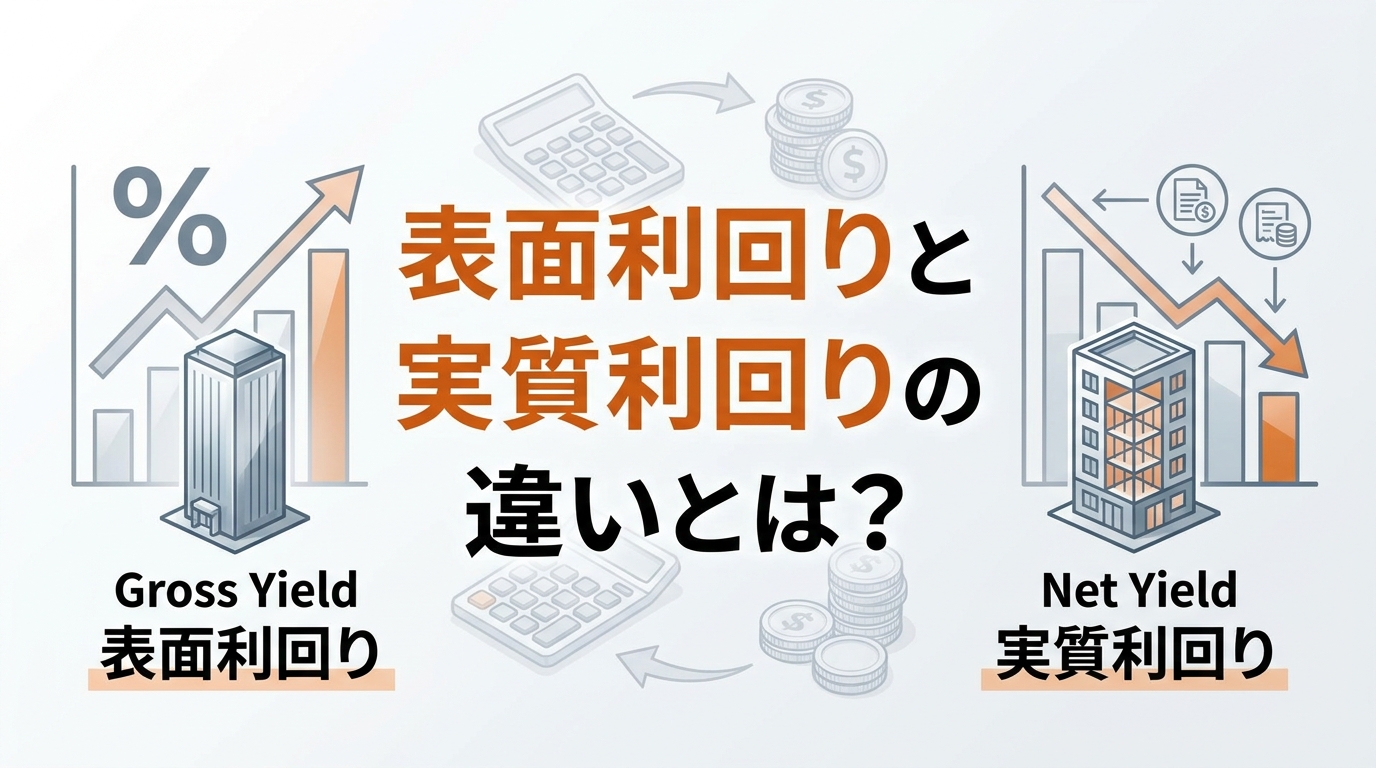
不動産投資の広告で目にする高い利回りが、経費や税金を引いても本当に手元に残るのか、不安に感じていませんか。
この記事を読めば、表面利回りと実質利回りの明確な違いを理解したうえで、提示された物件情報から自力で正確な収益シミュレーションを行い、投資の可否を適切に判断できる状態になります。
利回りの計算方法から相場の目安まで、詳しく見ていきましょう!
表面利回りに関する基礎知識
表面利回りとは、不動産投資における収益性を測るための基本的な指標の一つです。
グロス利回りとも呼ばれ、物件の広告などで一般的に用いられる数値ですが、あくまで簡易的な計算に基づくため、実際の収益とは異なる点に注意が必要です。
年間の家賃収入を物件価格で割って算出する簡易的な指標
表面利回りの計算方法は「(年間の家賃収入÷物件の購入価格)×100」です。
この計算式からわかるように、運営にかかる経費が含まれていないため、物件の大まかな収益性をスピーディーに把握するための指標として利用されます。
満室状態を想定して計算されるのが一般的です。
表面利回りの数字だけでは実際の手残り額を判断できない理由
表面利回りの計算には、固定資産税や管理費、修繕積立金、火災保険料といった不動産運営に必須の経費が一切考慮されていません。
そのため、表面利回りの数値と実際に手元に残る金額には大きな差が生まれます。
この数値を鵜呑みにして投資判断をすると、想定していた収益を得られない可能性があります。
表面利回りはあくまで物件を比較する際の第一段階の目安であり、より現実に即した収益性を知るためには実質利回りの計算が不可欠です。
実質利回り(ネット利回り)が投資判断で最重要視される背景
不動産投資を成功させるためには、家賃収入から諸経費を差し引いた後、実際にいくら手元に残るのかを正確に把握することが極めて重要です。
実質利回り(ネット利回り)は、この「実質的な手残り」を算出するための指標であり、投資家が最終的な投資判断を下すうえで最も重視すべき数値とされています。
年間の諸経費や購入時の諸費用を反映した実質的な収益指標
実質利回りは、年間の家賃収入から管理費や固定資産税などの年間諸経費を差し引き、その金額を物件価格と購入時にかかった諸費用(仲介手数料、登記費用など)の合計額で割って計算します。
この計算により、不動産運営にかかるコストを反映した、より現実的な収益性を把握することが可能です。
表面利回りとの乖離を見落とすことで発生する赤字化の罠
表面利回りが高くても、管理費や修繕費がかさむ物件では、実質利回りが大幅に低くなることがあります。
この表面利回りと実質利回りの違いを認識せずに投資を行うと、キャッシュフローが想定外に悪化し、最悪の場合は赤字経営に陥る危険性があります。
特に築年数が古い物件ほど、この乖離が大きくなる傾向があるため注意が必要です。
それでは、具体的にどのような費用を考慮して実質利回りを計算すればよいのか、その手順を詳しく解説します。
正確な収益を見極める実質利回りの計算手順
実質利回りを正確に計算するためには、年間の家賃収入から差し引く「運用経費」と、物件価格に上乗せする「初期費用」の内訳を正しく理解しておく必要があります。
これらの項目を一つずつ洗い出し、計算式に当てはめていきましょう。
年間家賃収入から控除すべき運用経費の内訳
不動産の運用中に発生する主な経費には以下のものがあります。
実質利回りの計算では、これらの費用を年間家賃収入から差し引きます。
◆管理費、修繕積立金
◆固定資産税、都市計画税
◆賃貸管理代行手数料
◆火災保険料、地震保険料
◆共用部の水道光熱費
◆入居者退去時の原状回復費用や新規募集時の広告宣伝費
物件購入時に現金で支払う初期費用の内訳
実質利回りの計算では、物件価格だけでなく購入時にかかった以下の初期費用も投資額に含めます。
これらは物件価格のおおよそ5%~10%程度が目安となります。
仲介手数料
印紙税(売買契約書やローン契約書に貼付)
登録免許税(所有権移転登記など)
不動産取得税
ローン事務手数料、保証料(融資を利用する場合)
司法書士への報酬
表面利回り10%の物件が実質利回りでどれほど低下するかの試算例
ここで、具体的な数値を用いて表面利回りと実質利回りの差を見てみましょう。
物件価格:2,000万円
年間家賃収入:200万円
年間経費(管理費・税金など):40万円
購入時諸費用:140万円(物件価格の7%)
表面利回り:(200万円÷2,000万円)×100=10.0%
実質利回り:{(200万円-40万円)÷(2,000万円+140万円)}×100≒7.48%
この試算例では、表面利回りと実質利回りの間に約2.5%もの差が生じました。
経費の割合や物件価格によってこの差はさらに開く可能性があり、正確な計算の重要性がわかります。
自身で計算できるようになったところで、次に目標とすべき利回りの相場について理解を深めていきましょう。
不動産投資において目標とすべき利回りの相場基準
不動産投資の利回りは、高ければ高いほど良いというわけではありません。
高い利回りには相応のリスクが伴うことが多いため、物件の種類やエリアに応じた相場を把握し、現実的な目標を設定することが重要です。
この相場感が、優良物件を見極めるための有益な目安となります。
物件の種類や立地条件によって変動する利回りの目安
利回りの相場は、物件の構造や築年数、そして立地によって大きく異なります。
一般的に、都心部の新築区分マンションはリスクが低い分、実質利回りの目安は3~4%程度と低めです。
一方、地方の中古木造アパートなどはリスクが高い分、8~10%以上の高い利回りが期待できる場合もあります。
このように、自身が許容できるリスクの範囲内で、どのエリアのどのような物件を狙うかによって目標とすべき相場は変動します。
借入金利に対する手取り収益の幅を示すイールドギャップの重要性
ローンを組んで不動産投資を行う場合、実質利回りとローン金利の差である「イールドギャップ」が重要になります。
この差が、実質的な手取り収益の幅を示すからです。
イールドギャップが十分に確保できていないと、金利が上昇した際や空室が発生した場合に、返済が収益を上回る「逆ザヤ」状態に陥るリスクが高まります。
安定した運用のためには、最低でも2%以上のイールドギャップを確保することが一つの目安とされています。
利回りの相場観を養うと同時に、利回りの数字だけに惑わされないための注意点も押さえておく必要があります。
利回りの高さだけで物件を選ぶ際に注意すべき落とし穴
広告などで提示される高い利回りは魅力的に見えますが、その数字の裏には見過ごされがちなリスクが隠れていることが少なくありません。
不動産投資で失敗しないためには、利回りの高さだけでなく、その物件が抱える潜在的な問題点にも目を向ける必要があります。
築年数の経過に伴う修繕費の増大
築年数の古い中古アパートなどの不動産は、販売価格が安いため表面利回りが高く算出されがちです。
しかし、古い物件は給排水管や外壁、屋根など、将来的に大規模な修繕が必要になる可能性が高く、突発的な多額の出費が発生するリスクを抱えています。
これらの修繕費は利回り計算を大きく圧迫する要因となります。
空室期間の長期化がもたらす収益悪化
地方や郊外に立地するアパートは、入居者需要が限定的なため、一度空室が発生すると次の入居者が決まるまで長期間を要することがあります。
利回り計算は満室経営を前提としていますが、空室期間中は家賃収入が途絶える一方で、管理費やローン返済などの支出は続くため、収益は大幅に悪化します。
現物不動産の管理負担を避けて想定利回り10%超を目指す運用の選択肢
築古物件の修繕リスクや空室対策といった現物不動産ならではの管理負担や手間を避けつつ、高いリターンを狙う方法として、不動産クラウドファンディングがあります。
例えば「CAMEL」では、プロが厳選した国内外の不動産を対象としたファンドを提供しており、中には想定利回り13.0%といった高利回りの案件も存在します。
これにより、投資家は面倒な管理業務から解放され、手間なく資産運用を行うことが可能です。
最後に、不動産投資の利回りに関して多くの方が抱く疑問について、Q&A形式で解説します。
不動産投資の表面利回りや実質利回りに関するよくある質問
ここでは、不動産投資の利回り、特に表面利回りと実質利回りの違いについて、投資初心者が抱きやすい疑問点を解消していきます。
投資物件を比較検討する際は実質利回りを最優先すべきですか?
はい、最優先で比較検討すべきです。
表面利回りは経費を考慮しないため、物件の大まかな収益性の把握にしか使えません。
実際の収益力を正確に比較するには、管理費や税金などのコストを反映した実質利回りを用いる必要があります。
この違いを理解することが、適切な投資判断の第一歩です。
実質利回りを算出する際に計上すべき主な年間経費は何ですか?
管理費や修繕積立金、固定資産税・都市計画税、火災保険料、賃貸管理会社へ支払う手数料などが主な年間経費です。
これらは不動産を所有し、賃貸経営を続けるうえで継続的に発生するコストであり、正確な実質利回りを計算するためには漏れなく計上することが重要です。
不動産投資で失敗を避けるための実質利回りの最低基準は何%ですか?
一概に「何%以上」という明確な基準はありません。
なぜなら、目指すべき利回りは物件の立地や築年数、構造によって大きく異なり、またローン金利の水準にも左右されるからです。
一つの目安として、ローン金利を差し引いても十分な利益(イールドギャップ)が手元に残る水準を確保することが失敗を避けるための最低条件といえます。
まとめ
不動産投資における表面利回りは、経費を含まない簡易的な指標であり、物件の大まかな収益性を把握する際に利用されます。
一方で、実質利回りは管理費や税金などの運営コストを考慮した、より現実に即した収益指標です。
両者の違いを正しく理解し、必ず実質利回りを算出して投資判断を行うことが、不動産投資を成功に導くための重要な鍵となります。
少額から手軽に資産運用ができる不動産クラウドファンディング「CAMEL」
「CAMEL」は、専門家が厳選した不動産に対して、2万円という少額から投資ができる不動産クラウドファンディングサービスです。
オンライン上で手続きが完結し、運用はすべてプロに任せられるため、投資初心者でも手軽に始めることが可能です。
投資対象は日本の不動産に限らず、経済成長が期待されるドバイの不動産なども含まれます。
CAMELの詳細については「不動産クラウドファンディングCAMEL」で詳しく紹介しています。
不動産クラウドファンディング「CAMEL」が多くの投資家に選ばれる理由
CAMELが多くの投資家から支持されている背景には、他のサービスにはない明確な強みがあります。
高利回りの実現、元本安全性を高める仕組み、そして投資の手軽さが、その主な理由です。
想定利回り10%超の魅力的なファンドを厳選して提供している点
CAMELでは、国内外の不動産市場を熟知したプロが、収益性の高い物件を厳選してファンドを組成しています。
そのため、個人ではなかなか実現が難しい高水準のリターンを目標とするファンドへの投資が可能です。
元本の安全性を高める優先劣後構造を採用している点
CAMELのファンドは、投資家の元本を保護するための「優先劣後構造」を採用しています。
これは、万が一不動産の価値が下落した場合でも、まず事業者(CAMEL)の出資分(劣後出資)から損失を負担する仕組みです。
これにより、投資家(優先出資者)の元本が守られやすくなり、安心して投資を行えます。
物件管理や入居者募集の手間がかからないほったらかし運用が可能な点
不動産投資に伴う物件のメンテナンスや入居者対応、家賃の回収といった煩雑な管理業務は、すべてCAMELが行います。
投資家は一度出資をすれば、後は分配金が振り込まれるのを待つだけで済むため、本業で忙しい方でも手間をかけずに「ほったらかし運用」が可能です。
コメント