
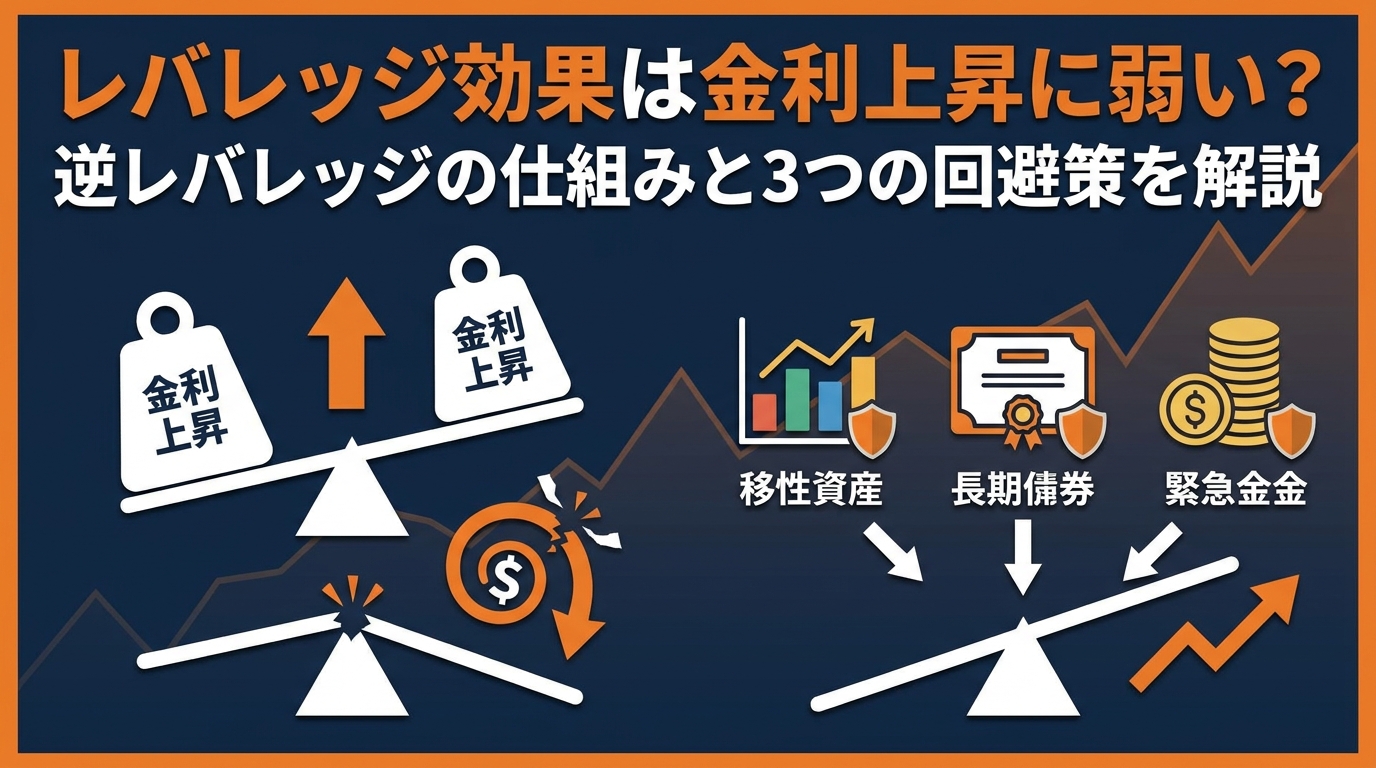
借入を利用して不動産投資を行っているものの、金利が上昇すれば収益が悪化し、大きなデメリットを被るのではないかと不安を感じている方もいるでしょう。
レバレッジ効果とは、借入金を活用して自己資金だけでは得られない大きなリターンを目指す投資手法ですが、金利の上昇局面ではその効果が裏目に出るリスクもはらんでいます。
この記事を読めば、金利上昇がレバレッジ効果を打ち消す仕組みを理解し、ご自身の投資シミュレーションに照らして「どの程度の金利上昇まで耐えられるか」を把握した上で、適切なリスク回避策を選択できる状態になります。
不動産投資のメリット・デメリットについては「資産運用に不動産投資はおすすめ?メリット・リスク、始め方」で詳しく紹介しています。
はじめに:この記事でわかること
この記事では、不動産投資におけるレバレッジ効果と金利上昇リスクについて、専門的な観点から分かりやすく解説します。
レバレッジ効果とは何かという基本的な仕組みから、金利上昇によって引き起こされる具体的なデメリット、そして資産を守るための実践的な対策までを網羅的に説明します。
読み進めることで、以下の点が明確になります。
不動産投資のメリット・デメリット、始め方については「不動産投資とは?メリット・デメリットから始め方まで初心者向け」で詳しく紹介しています。
金利上昇がレバレッジ効果に与える影響の全体像
金利が上昇すると、不動産投資の収益構造に直接的な影響が及びます。
具体的には、金融機関から受ける借入金の返済額が増加し、月々のキャッシュフローを圧迫する仕組みです。
この返済コストの上昇は、レバレッジ効果という投資のメリットを大きく損なう要因となります。
レバレッジ効果とは、他人資本である借入金を使って自己資金のリターンを高める手法ですが、金利上昇はその根幹を揺るがすデメリットとして作用します。
自己資金が目減りする「逆レバレッジ」の発生メカニズム
逆レバレッジとは、借入金の金利が物件の投資利回りを上回ってしまう現象を指します。
この状態に陥ると、借入を行っていること自体が損失を生み出す原因となり、自己資金で投資するよりも利益率が悪化します。
つまり、レバレッジ効果とは正反対のデメリットが生じ、投資を続ければ続けるほど自己資金が目減りしていく危険な状態です。
金利という返済コストの増加が、このメカニズムの引き金となります。
金利上昇局面で取るべき3つの具体的な対策
金利上昇という避けられないリスクに対して、投資家が取りうる具体的な対策は主に3つ存在します。
1つ目は、将来の金利変動リスクを回避するために「固定金利へ借り換える」こと。
2つ目は、借入金残高を減らして金利負担を軽減する「繰り上げ返済」。
3つ目は、新規購入時に「頭金を多く入れる」ことで借入額自体を抑制する方法です。
これらは、金融環境の変化に対応し、安定した投資を継続するための重要な手段です。
ローンを使わずに不動産投資を始める方法
借入金を活用した投資は金利変動リスクを常に伴いますが、ローンを利用しない不動産投資の方法も存在します。
代表的なのが、複数の投資家から資金を集めて不動産を取得・運用する「不動産クラウドファンディング」です。
この手法では、借入金に頼らないため金利上昇の直接的な影響を受けにくく、少額から参加できるメリットがあります。
金融機関からの融資に依存しないため、レバレッジリスクを根本的に回避したい投資家にとって有効な選択肢となります。
そもそもレバレッジ効果とは?少ない自己資金で大きなリターンを狙う仕組み
レバレッジ効果とは、少ない自己資金に他人資本(借入金)を組み合わせることで、自己資金だけでは購入できない高額な資産に投資し、結果として大きなリターンを狙う仕組みのことです。
「てこの原理」に例えられることが多く、不動産投資においては金融機関からの融資を活用することで、この効果を最大限に引き出すことが可能です。
例えば、自己資金1,000万円で1,000万円の物件を購入するのではなく、9,000万円を借り入れて1億円の物件を購入することで、より大きな家賃収入を得られるのがメリットです。
マンション経営のメリット・デメリットについては「マンション経営とは?初心者向けにメリット・デメリットやリスク」で詳しく紹介しています。
「てこの原理」で収益を増幅させるレバレッジの基本
レバレッジ効果とは、まさに「てこの原理」そのものです。
小さな力(自己資金)で、支点を介して大きな物(投資物件)を動かすイメージを想像してください。
この場合、支点の役割を果たすのが金融機関からの借入です。
自己資金だけでは到底動かせないような高額な収益物件でも、融資を利用することで購入対象にできます。
これにより、家賃収入という形で得られるリターンが自己資金の額に比して大きくなり、収益性が増幅されるのが最大のメリットです。
【具体例】借入金がある場合とない場合の収益性の違い
具体的な例でレバレッジ効果のメリットを見てみましょう。
物件価格5,000万円、表面利回り6%(年間家賃収入300万円)の物件を考えます。
まず、自己資金5,000万円で購入した場合、自己資本利益率(年間利益÷自己資金)は6%です。
次に、自己資金1,000万円、借入金4,000万円(金利2%、年間支払利息80万円)で購入した場合を計算します。
年間利益は300万円-80万円=220万円となり、自己資本利益率は220万円÷1,000万円=22%に跳ね上がります。
このように、借入金を活用することで利益率を大幅に高めることが可能です。
金利上昇が招く「逆レバレッジ」の恐怖。収益がマイナスになる仕組みとは
レバレッジ効果とは、投資において強力なメリットをもたらす一方、金利上昇という状況下では「逆レバレッジ」という深刻なデメリットに転じるリスクを内包しています。
逆レバレッジは、借入金の返済コストが投資対象から得られる収益を上回る状態で、借金をしていることがかえって損失を拡大させる「諸刃の剣」と化します。
この仕組みを理解せずに変動金利で多額の借入を行うと、予期せぬ金利上昇によってキャッシュフローが破綻する危険性があります。
ワンルームマンション投資で失敗するからくりについては「ワンルームマンション投資で失敗するからくりとは?後悔する前に」で詳しく紹介しています。
次に、逆レバレッジがなぜ危険なのかを具体的に見ていきます。
借入金利が物件の利回りを上回る危険な状態
逆レバレッジの最も危険な状態は、借入金の支払金利が物件の利回りを上回ったときに発生します。
例えば、物件の利回りが4%なのに、借入金利が5%に上昇したとします。
借入によって収益性が低下するかは、物件価格に対する利回りと借入金利を単純比較するだけでは判断できません。物件のNOI、借入額、借入金利、返済期間、元本返済額などを使って確認する必要があります。
不足分は自己資金から補填する必要があり、投資を継続すればするほど資産が減少していくことになります。
これは、借入という行為そのものがデメリットとして作用し、利益率を押し下げる深刻な事態です。
【シミュレーション】金利1%と3%ではキャッシュフローがどう変わるのか
具体的な例で金利上昇の影響を見てみましょう。
金利が3%に上昇すると、年間返済額は約177万円に増加し、キャッシュフローは123万円まで減少します。
さらに諸経費を考慮すると、利益率は大幅に悪化し、赤字に転落するリスクも現実味を帯びてきます。
この返済コストの増加が、レバレッジ効果を打ち消す最大の要因です。
あなたの投資は大丈夫?安全性を測る2つの重要指標
金利上昇のリスクに対し、自身の不動産投資がどれくらいの耐性を持っているかを客観的に評価することは不可欠です。
感覚的な判断ではなく、具体的な数値を基にした分析が、安定した資産運用を実現します。
ここでは、金融機関の融資審査でも重視される2つの重要な指標、「イールドギャップ」と「DSCR(債務償還比率)」について解説します。
これらの指標を正しく計算し、把握することで、投資の安全性や利益率を定量的に管理できます。
これらの指標を理解することで、金利上昇にどう備えるべきかが見えてきます。
イールドギャップ:借入金利と物件利回りの差で見る安定性
イールドギャップとは、不動産投資における物件の収益率(実質利回りなど)と借入金利との差を示す指標の一つです。計算式は「イールドギャップ = 収益率 – 借入金利」とシンプルに表せます。この数値が大きいほど、金利が上昇した場合でも収益を確保できる可能性が高まり、投資の安定性を示す指標の一つとして用いられます。
例えば、実質利回り5%の物件を金利2%で借り入れた場合、イールドギャップは3%となります。これは、金利が上昇して5%になるまで、収益性を維持できる可能性を示唆しています。金融機関や投資家によってイールドギャップの目安は異なりますが、投資判断における一つの指標として活用されています。
DSCR(債務償還比率):返済能力を数値で把握する方法
DSCR(Debt Service Coverage Ratio)は、日本語で債務償還比率と訳され、不動産が生み出すキャッシュフローが年間返済額の何倍あるかを示す指標です。
計算式は「DSCR=(家賃収入-経費)÷年間元利返済額」となります。
この数値が1.0を上回っていれば、ローン返済を賄えていることを意味し、1.0未満だとキャッシュフローがマイナスの状態です。
金融機関は融資審査の際にこのDSCRを重視し、一般的には1.2以上を融資基準とすることが多いです。
安定した運営を目指すなら、1.5以上を維持することが望ましいでしょう。
金利上昇リスクから資産を守る!今日からできる3つの具体的な回避策
金利上昇は不動産投資におけるキャッシュフローを直接的に圧迫する大きなリスクですが、事前の対策によってその影響を最小限に抑えることは可能です。
リスクを正しく認識し、適切な手を打つことが、長期的に安定した資産形成を実現する鍵となります。
ここでは、金利上昇リスクから自身の投資資産を守るために、今日からでも検討できる3つの具体的な回避策を解説します。
これらの対策は、借入金の状況や投資のステージに応じて選択・実行することで、金融環境の変化に対する耐性を高めることができます。
不動産投資リスクの回避策については「不動産投資リスクとは?やめとけと言われる理由と全回避策を解説」で詳しく紹介しています。
対策①:変動金利から固定金利への借り換えを検討する
現在、変動金利でローンを組んでいる場合、金利上昇局面では固定金利への借り換えが有効な対策となります。
変動金利は一般的に金利が低いですが、将来的な上昇リスクを直接受けます。
一方全期間固定型では完済まで適用金利が固定されます。一方、一定期間のみ金利を固定するタイプもあるため、借り換え時は固定期間や終了後の金利条件を確認する必要があります。返済額が確定し、将来の資金計画を立てやすくなるのが最大のメリットです。
借り換えには手数料などのコストがかかりますが、今後の金利上昇幅が大きいと予測される場合には、将来の返済負担増大を防ぐための保険として検討する価値があります。
金融機関によって条件が異なるため、複数のプランを比較することが重要です。
対策②:繰り上げ返済で総返済額と金利負担を軽減する
手元資金に余裕がある場合は、繰り上げ返済を行うことも金利上昇リスクへの有効な対策です。
繰り上げ返済には、返済期間を短縮する「期間短縮型」と、毎月の返済額を減らす「返済額軽減型」の2種類があります。
どちらも元本を直接減らすため、将来支払うはずだった利息を軽減する効果があります。
特に金利が高い局面では、支払う利息の総額を圧縮する効果が大きくなります。
ただし、万一の事態に備えた手元資金とのバランスを考慮し、無理のない範囲で計画的に行うことが重要です。
対策③:購入時に頭金を多く入れて借入額を抑える
これから不動産投資を始める、あるいは物件を買い増す場合には、購入時に自己資金(頭金)を多く入れることで、根本的なリスク対策が可能です。
頭金を増やすと借入金の総額が減るため、月々の返済額が少なくなり、金利が上昇した際の影響も相対的に小さくなります。
また、借入額が少ないほど金融機関からの融資審査も通りやすくなる傾向があります。
レバレッジ効果は低下しますが、その分、投資の安全性は高まります。
自身の許容できるリスクの範囲内で、最適な自己資金と借入金のバランスを見つけることが重要です。
持ち続けるだけが正解ではない。金利上昇局面における出口戦略の考え方
金利上昇局面では、ローンの返済負担が増えるだけでなく、不動産市場全体にも影響が及びます。
金利が上がると住宅ローンを組む人が減り、結果として不動産の買い手が減少するため、物件価格が下落する可能性があります。
このような状況では、物件を保有し続けることだけが正解とは限りません。
市況の変化を冷静に分析し、適切なタイミングで売却するという出口戦略も、投資における重要な選択肢となります。
金融環境の変化に応じて、柔軟な戦略を検討することが資産を守ることにつながります。
物件価格の下落リスクも考慮した売却タイミングの見極め方
金利が上昇すると、買主側のローン調達コストが増えるため、不動産の需要が減退し、物件価格は下落圧力にさらされます。
そのため、金利が本格的に上昇しきる前の、市場がまだ活況なうちに売却して利益を確定させるという戦略が考えられます。
売却タイミングを見極めるには、金利動向だけでなく、周辺エリアの取引事例や地価の推移、賃貸需要の変化などを総合的に分析する必要があります。
含み益が出ているうちに売却し、得た資金を次の投資に回すことも、賢明な判断の一つです。
金利以外の要素から売却・保有を総合的に判断する
売却か保有かの判断は、金利動向だけで決めるべきではありません。
所有する物件の個別性、例えば立地の優位性、築年数、管理状態、現在の入居率などを多角的に評価することが重要です。
もし物件の競争力が高く、今後も安定した賃貸需要が見込めるのであれば、多少金利が上昇しても保有し続ける価値はあるかもしれません。
自身の投資ポートフォリオ全体のリスクバランスや、ライフプランの変化なども考慮に入れ、総合的な視点から最適な選択を行う必要があります。
ローンを使わない選択肢も。レバレッジリスクを抑えた不動産投資とは
これまで見てきたように、借入金を活用した不動産投資は金利上昇という避けられないリスクを伴います。
このレバレッジリスクを根本的に回避する方法として、ローンを使わない不動産投資が注目されています。
特に自己資金が限られている初心者や、大きなリスクを取りたくない方にとって、有力な選択肢となり得ます。
金融機関からの借入に依存しないため、金利の変動に一喜一憂することなく、安定した資産運用を目指せるのが大きなポイントです。
次に、その具体的な手法を紹介します。
少額から始められる不動産クラウドファンディングの魅力
不動産クラウドファンディングは、インターネットを通じて多数の投資家から資金を集め、その資金を元に事業者が不動産を取得・運用する仕組みです。
投資家は、出資額に応じて運用益や売却益から分配金を受け取ります。
最大のメリットは、数万円程度の少額からプロが選んだ不動産に間接的に投資できる点です。
個人でローンを組む必要がないため、金利上昇の直接的なリスクを負うことなく、不動産投資の恩恵を受けることが可能です。
金融知識が豊富な専門家が運営するため、物件選定や管理の手間がかからないのも魅力です。
積立投資と不動産投資の比較については「積立投資と不動産投資はどっちがおすすめ?NISAと比較し向いて」で詳しく紹介しています。
CAMELが提供する2万円からの不動産投資
弊社が運営する「CAMEL」は、2万円からの少額から始められる不動産投資プラットフォームです。国内外の不動産、蓄電池、データセンターなど幅広い案件テーマを対象としており、スマートフォンやPCから手軽に投資を始めることができます。投資家の皆様はローンを組む必要がないため、金融市場の金利変動リスクを気にすることなく、不動産からの収益を目指せます。
ウェブサイトでは現在募集中の案件情報や過去の実績を詳しく確認できるため、ご自身のペースでじっくりと投資を検討することが可能です。
レバレッジ効果と金利上昇リスクに関するよくある質問
レバレッジ効果とは、不動産投資におけるリターンを最大化するための強力なメリットを持つ手法ですが、金利上昇によるデメリットも無視できません。
特に変動金利で借入金を利用している投資家の方々からは、多くの質問が寄せられます。
ここでは、レバレッジ効果と金利上昇リスクに関して特に頻繁に寄せられる質問とその回答をまとめました。
ご自身の投資判断の参考にしてください。
金利が何%上昇したら、逆レバレッジの状態になりますか?
逆レバレッジは、借入金の金利が物件の利回りを上回った時点で発生します。
例えば、物件の表面利回りが4%の場合、借入金利が4%を超えると逆レバレッジ状態となり、デメリットが生じ始めます。
ご自身の物件の利回りを正確に計算し、現在の借入金利と比較することが重要です。
変動金利と固定金利、金利上昇局面ではどちらを選ぶべきですか?
金利上昇リスクを避けたいのであれば、返済額が完済まで変わらない固定金利が適しています。
変動金利は一般的に金利が低いですが、将来の金利上昇リスクを直接負うことになります。
どちらを選ぶべきかは、ご自身の資金力やリスク許容度によって異なります。
金融機関に相談し、慎重に投資判断を行うべきです。
レバレッジをかけた不動産投資で失敗しないための最も重要なポイントは何ですか?
最も重要なのは、金利上昇や空室発生などのリスクを事前に想定し、余裕を持った資金計画を立てることです。
レバレッジ効果とはメリットだけでなくデメリットも増幅させます。
イールドギャップやDSCRといった客観的な指標で安全性を常に確認し、無理のない範囲で投資を行うことが成功の鍵です。
まとめ
レバレッジ効果とは、借入金を活用して自己資金のリターンを高める不動産投資の大きなメリットですが、金利上昇局面では逆レバレッジという深刻なデメリットに転じるリスクを常に内包しています。
金利の上昇は返済額を増加させ、キャッシュフローを悪化させるため、その仕組みを正しく理解することが不可欠です。
本記事で解説したイールドギャップやDSCRといった指標を用いて自身の投資の安全性を測り、固定金利への借り換えや繰り上げ返済といった具体的な対策を検討することが重要です。
また、借入金に依存しない不動産クラウドファンディングのような金融商品も視野に入れ、ご自身の許容リスクに応じた最適な投資判断を行ってください。


コメント